In Deutschland gibt es sechs Lohnsteuerklassen. Welche Steuerklasse für Sie gilt, hängt vor allem von Familienstand, Beschäftigung und weiteren persönlichen Merkmalen ab. Die Lohnsteuer wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Grundlage für den elektronischen Lohnsteuerabzug sind die Elektronischen LohnSteuerAbzugsMerkmale (ELStAM).
Ermittlung der Lohnsteuerklasse
Die Lohnsteuerklasse wird im Rahmen des elektronischen Lohnsteuerabzugsverfahrens berücksichtigt. Für die Höhe der monatlich einbehaltenen Lohnsteuer spielen neben der Steuerklasse auch der Arbeitslohn, Freibeträge und weitere persönliche Merkmale eine Rolle. Zusätzlich können Solidaritätszuschlag und Kirchensteuer anfallen.
Die Lohnsteuerklassen 2026
Auch 2026 gelten in Deutschland die Steuerklassen I bis VI. Die bisherige Einteilung wurde im Ausgangstext bereits für 2026 dargestellt. Die Steuerklasse VI wird beispielsweise beim zweiten und jedem weiteren Arbeitsverhältnis verwendet. Für Ehegatten stehen unter anderem die Kombinationen IV/IV, III/V und IV/IV mit Faktor zur Verfügung.
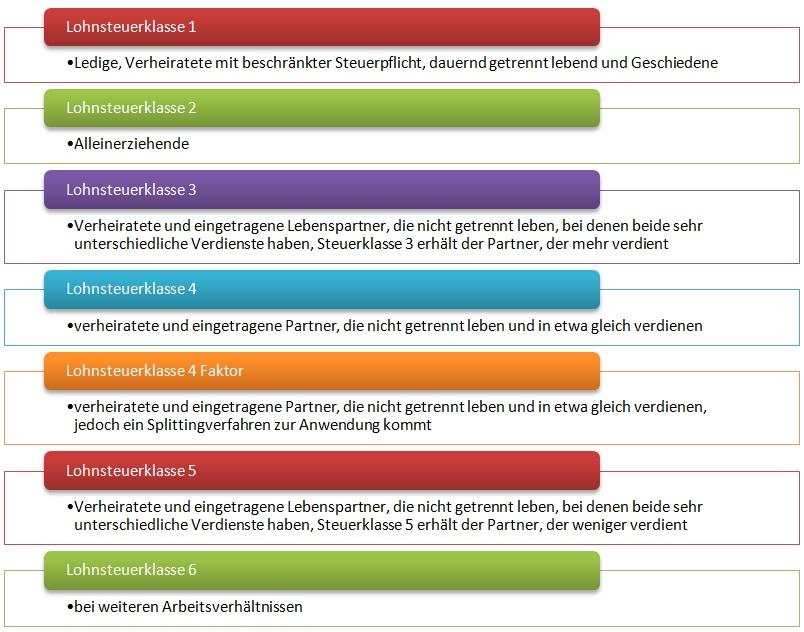
Steuerklassen im Überblick
| Steuerklasse | Typische Einordnung | Hinweis |
|---|---|---|
| I | Ledige, geschiedene oder verwitwete Arbeitnehmer, soweit keine andere Klasse greift | Grundtarif |
| II | Alleinerziehende Arbeitnehmer | Entlastungsbetrag für Alleinerziehende |
| III | Verheiratete Arbeitnehmer in Kombination mit V | Nur unter den gesetzlichen Voraussetzungen |
| IV | Verheiratete Arbeitnehmer | Regelfall nach der Eheschließung; auch mit Faktor möglich |
| V | Verheiratete Arbeitnehmer in Kombination mit III | Nur gemeinsam mit III |
| VI | Arbeitnehmer mit mehreren Beschäftigungsverhältnissen | Für den zweiten und weitere Arbeitgeber |
Steuerklassen im Detail
Ledige und geschiedene Arbeitnehmer Steuerklasse II
Alleinerziehende Steuerklasse III
Kombination mit Steuerklasse V Steuerklasse IV
Ehegatten mit gleichem oder ähnlichem Einkommen Steuerklasse V
Kombination mit Steuerklasse III Steuerklasse VI
Zweites und weitere Arbeitsverhältnisse
Wechsel der Steuerklasse
Die Regeln für den Steuerklassenwechsel wurden gegenüber den früheren Jahren weiterentwickelt. Ehegatten können beispielsweise einen Wechsel zwischen IV/IV und III/V beantragen. Auch die Kombination IV/IV mit Faktor ist möglich. Nach den für 2026 geltenden Regelungen können Ehegatten im laufenden Kalenderjahr weitere Änderungen beantragen; für eine Berücksichtigung im laufenden Jahr ist der Antrag grundsätzlich spätestens bis zum 30. November zu stellen.
Steuerklassenkombinationen 2026
Für Ehegatten und eingetragene Lebenspartner kommen insbesondere IV/IV, III/V und IV/IV mit Faktor in Betracht. Welche Kombination sinnvoll ist, hängt unter anderem von den jeweiligen Arbeitslöhnen und der gewünschten Verteilung des laufenden Steuerabzugs ab.
| Kombination | Typische Anwendung | Besonderheit |
|---|---|---|
| IV/IV | Beide Ehegatten beziehen Arbeitslohn | Grundsätzlich gleichmäßiger laufender Steuerabzug |
| III/V | Deutlich unterschiedliche Arbeitslöhne | III und V werden gemeinsam gebildet |
| IV/IV mit Faktor | Beide Ehegatten beziehen Arbeitslohn | Das Splittingverfahren wird beim laufenden Lohnsteuerabzug berücksichtigt |
Weitere Informationen zur geplanten Reform der Steuerklassen
Faktorverfahren: Wann kann sich ein Wechsel lohnen?
Beim Faktorverfahren wird die voraussichtliche gemeinsame Einkommensteuer nach dem Splittingverfahren berücksichtigt und auf die Ehegatten verteilt. Dadurch kann der monatliche Lohnsteuerabzug näher an die voraussichtliche Jahressteuer herangeführt werden. Das Verfahren ist insbesondere dann interessant, wenn beide Ehegatten Arbeitslohn beziehen und sich die Einkommen deutlich unterscheiden.
Lohnsteuertabelle 2026
Die folgende allgemeine Jahreslohnsteuertabelle 2026 basiert auf dem endgültigen Programmablaufplan des Bundesministeriums der Finanzen vom 12. November 2025. Sie gilt als Prüftabelle für Arbeitnehmer, die in allen Sozialversicherungszweigen versichert sind. Die Tabelle berücksichtigt für die Berechnung unter anderem den für 2026 geltenden Grundfreibetrag von 12.348 Euro und einen durchschnittlichen Zusatzbeitragssatz zur gesetzlichen Krankenversicherung von 2,9 Prozent.
| Jahresbruttolohn | Steuerklasse I | Steuerklasse II | Steuerklasse III | Steuerklasse IV | Steuerklasse V | Steuerklasse VI |
|---|---|---|---|---|---|---|
| 5.000 | 0 | 0 | 0 | 0 | 377 | 563 |
| 7.500 | 0 | 0 | 0 | 0 | 656 | 847 |
| 10.000 | 0 | 0 | 0 | 0 | 931 | 1.127 |
| 12.500 | 0 | 0 | 0 | 0 | 1.210 | 1.410 |
| 15.000 | 0 | 0 | 0 | 0 | 1.486 | 1.690 |
| 17.500 | 55 | 0 | 0 | 55 | 1.782 | 1.982 |
| 20.000 | 404 | 0 | 0 | 404 | 2.289 | 2.821 |
| 22.500 | 818 | 36 | 0 | 818 | 3.141 | 3.673 |
| 25.000 | 1.291 | 361 | 0 | 1.291 | 3.980 | 4.512 |
| 27.500 | 1.784 | 760 | 0 | 1.784 | 4.819 | 5.351 |
| 30.000 | 2.299 | 1.234 | 0 | 2.299 | 5.671 | 6.203 |
| 32.500 | 2.820 | 1.726 | 26 | 2.820 | 6.510 | 7.024 |
| 35.000 | 3.363 | 2.239 | 332 | 3.363 | 7.300 | 7.766 |
| 37.500 | 3.912 | 2.758 | 670 | 3.912 | 8.042 | 8.528 |
| 40.000 | 4.483 | 3.299 | 1.052 | 4.483 | 8.824 | 9.326 |
| 42.500 | 5.060 | 3.847 | 1.464 | 5.060 | 9.620 | 10.142 |
| 45.000 | 5.659 | 4.416 | 1.918 | 5.659 | 10.458 | 10.990 |
| 47.500 | 6.263 | 4.991 | 2.398 | 6.263 | 11.297 | 11.829 |
| 50.000 | 6.882 | 5.580 | 2.884 | 6.882 | 12.137 | 12.668 |
| 52.500 | 7.524 | 6.192 | 3.386 | 7.524 | 12.988 | 13.520 |
| 55.000 | 8.170 | 6.809 | 3.886 | 8.170 | 13.827 | 14.359 |
| 57.500 | 8.840 | 7.449 | 4.402 | 8.840 | 14.679 | 15.211 |
| 60.000 | 9.514 | 8.093 | 4.918 | 9.514 | 15.518 | 16.050 |
| 62.500 | 10.212 | 8.762 | 5.448 | 10.212 | 16.370 | 16.902 |
| 65.000 | 10.914 | 9.434 | 5.976 | 10.914 | 17.209 | 17.741 |
| 67.500 | 11.640 | 10.131 | 6.520 | 11.640 | 18.060 | 18.592 |
| 70.000 | 12.381 | 10.841 | 7.070 | 12.381 | 18.911 | 19.443 |
| 72.500 | 13.220 | 11.647 | 7.690 | 13.220 | 19.858 | 20.389 |
| 75.000 | 14.090 | 12.484 | 8.330 | 14.090 | 20.818 | 21.349 |
| 77.500 | 14.965 | 13.325 | 8.966 | 14.965 | 21.764 | 22.296 |
| 80.000 | 15.871 | 14.198 | 9.624 | 15.871 | 22.724 | 23.256 |
| 82.500 | 16.782 | 15.075 | 10.280 | 16.782 | 23.670 | 24.202 |
| 85.000 | 17.723 | 15.983 | 10.954 | 17.723 | 24.630 | 25.162 |
| 87.500 | 18.667 | 16.895 | 11.628 | 18.667 | 25.576 | 26.108 |
| 90.000 | 19.627 | 17.839 | 12.320 | 19.627 | 26.536 | 27.068 |
| 92.500 | 20.573 | 18.784 | 13.010 | 20.573 | 27.483 | 28.014 |
| 95.000 | 21.520 | 19.731 | 13.712 | 21.520 | 28.429 | 28.961 |
| 97.500 | 22.479 | 20.690 | 14.430 | 22.479 | 29.389 | 29.920 |
| 100.000 | 23.426 | 21.636 | 15.148 | 23.426 | 30.335 | 30.867 |
| 102.500 | 24.430 | 22.641 | 15.918 | 24.430 | 31.339 | 31.871 |
| 105.000 | 25.473 | 23.684 | 16.730 | 25.473 | 32.382 | 32.914 |
| 107.500 | 26.532 | 24.742 | 17.564 | 26.532 | 33.441 | 33.973 |
| 110.000 | 27.575 | 25.786 | 18.398 | 27.575 | 34.484 | 35.016 |
Quelle: Bundesministerium der Finanzen, Programmablaufplan zur Erstellung von Lohnsteuertabellen für 2026, endgültige korrigierte Fassung vom 12.11.2025. Die Tabelle ist die allgemeine Jahreslohnsteuertabelle (Prüftabelle); für nicht rentenversicherungspflichtige Arbeitnehmer, etwa Beamte, gilt die besondere Jahreslohnsteuertabelle.
Was bei der Lohnsteuertabelle 2026 zu beachten ist
Die Lohnsteuertabelle ist eine Orientierung für die Höhe der Lohnsteuer. Sie ersetzt keinen individuellen Lohnsteuerrechner. Besonders bei privat Krankenversicherten, Freibeträgen, Kindern, Versorgungsbezügen oder weiteren Besonderheiten kann eine individuelle Berechnung erforderlich sein.
Für Arbeitnehmer, die in allen Sozialversicherungszweigen versichert sind.
Für Arbeitnehmer, die nicht in allen Sozialversicherungszweigen versichert sind, zum Beispiel Beamte.
Bei besonderen persönlichen Merkmalen ist ein Lohnsteuerrechner genauer als eine pauschale Tabelle.
Historische Lohnsteuertabellen
Die folgenden Tabellen bleiben auf der Seite erhalten, sind aber ausdrücklich als historische Werte gekennzeichnet. Sie sollten nicht für eine aktuelle Lohnabrechnung verwendet werden. Die Trennung hält die älteren Suchinhalte verfügbar, ohne die aktuelle Lohnsteuertabelle 2026 mit veralteten Zahlen zu vermischen.
Historische Lohnsteuertabelle 2023 anzeigen
Die nachfolgende Lohnsteuertabelle enthält die Werte für das Jahr 2023 in Euro. Sie dient ausschließlich zur historischen Einordnung und ist nicht für die Berechnung der Lohnsteuer im Jahr 2026 vorgesehen.
| Bruttolohn | Steuerklasse I | Steuerklasse II | Steuerklasse III | Steuerklasse IV | Steuerklasse V | Steuerklasse VI |
|---|---|---|---|---|---|---|
| 5.000 | 0 | 0 | 0 | 0 | 378 | 551 |
| 7.500 | 0 | 0 | 0 | 0 | 655 | 828 |
| 10.000 | 0 | 0 | 0 | 0 | 929 | 1.102 |
| 12.500 | 0 | 0 | 0 | 0 | 1.207 | 1.380 |
| 15.000 | 0 | 0 | 0 | 0 | 1.480 | 1.653 |
| 17.500 | 293 | 0 | 0 | 293 | 1.864 | 2.383 |
| 20.000 | 740 | 14 | 0 | 740 | 2.810 | 3.329 |
| 22.500 | 1.233 | 352 | 0 | 1.233 | 3.685 | 4.204 |
| 25.000 | 1.734 | 762 | 0 | 1.734 | 4.534 | 5.054 |
| 27.500 | 2.250 | 1.241 | 0 | 2.250 | 5.383 | 5.902 |
| 30.000 | 2.791 | 1.750 | 170 | 2.791 | 6.202 | 6.648 |
| 32.500 | 3.339 | 2.267 | 532 | 3.339 | 6.938 | 7.406 |
| 35.000 | 3.911 | 2.808 | 908 | 3.911 | 7.720 | 8.204 |
| 37.500 | 4.492 | 3.357 | 1.318 | 4.492 | 8.520 | 9.024 |
| 40.000 | 5.096 | 3.930 | 1.776 | 5.096 | 9.362 | 9.881 |
| 42.500 | 5.708 | 4.510 | 2.260 | 5.708 | 10.211 | 10.730 |
| 45.000 | 6.345 | 5.115 | 2.762 | 6.345 | 11.072 | 11.592 |
| 47.500 | 6.988 | 5.728 | 3.264 | 6.988 | 11.921 | 12.440 |
| 50.000 | 7.647 | 6.356 | 3.772 | 7.647 | 12.770 | 13.289 |
| 52.500 | 8.332 | 7.009 | 4.298 | 8.332 | 13.632 | 14.151 |
| 55.000 | 9.023 | 7.669 | 4.822 | 9.023 | 14.480 | 14.999 |
| 57.500 | 9.740 | 8.354 | 5.364 | 9.740 | 15.342 | 15.861 |
| 60.000 | 10.468 | 9.051 | 5.910 | 10.468 | 16.197 | 16.716 |
| 62.500 | 11.305 | 9.852 | 6.532 | 11.305 | 17.157 | 17.676 |
| 65.000 | 12.149 | 10.661 | 7.154 | 12.149 | 18.103 | 18.622 |
| 67.500 | 13.025 | 11.502 | 7.796 | 13.025 | 19.063 | 19.582 |
| 70.000 | 13.908 | 12.351 | 8.438 | 13.908 | 20.010 | 20.529 |
| 72.500 | 14.811 | 13.219 | 9.090 | 14.811 | 20.956 | 21.475 |
| 75.000 | 15.747 | 14.119 | 9.762 | 15.747 | 21.916 | 22.435 |
| 77.500 | 16.689 | 15.027 | 10.432 | 16.689 | 22.862 | 23.381 |
| 80.000 | 17.649 | 15.967 | 11.124 | 17.649 | 23.822 | 24.341 |
| 82.500 | 18.595 | 16.912 | 11.816 | 18.595 | 24.768 | 25.287 |
| 85.000 | 19.555 | 17.872 | 12.528 | 19.555 | 25.728 | 26.247 |
| 87.500 | 20.501 | 18.818 | 13.238 | 20.501 | 26.675 | 27.194 |
| 90.000 | 21.556 | 19.873 | 14.042 | 21.556 | 27.730 | 28.249 |
Historische Lohnsteuertabelle 2022 anzeigen
Die nachfolgende Lohnsteuertabelle gibt die Werte für das Jahr 2022 in Euro wieder. Sie dient ausschließlich zur historischen Einordnung.
| Bruttolohn | Steuerklasse I | Steuerklasse II | Steuerklasse III | Steuerklasse IV | Steuerklasse V | Steuerklasse VI |
|---|---|---|---|---|---|---|
| 5.000 | 0 | 0 | 0 | 0 | 385 | 559 |
| 7.500 | 0 | 0 | 0 | 0 | 667 | 840 |
| 10.000 | 0 | 0 | 0 | 0 | 945 | 1.118 |
| 12.500 | 0 | 0 | 0 | 0 | 1.226 | 1.399 |
| 15.000 | 57 | 0 | 0 | 57 | 1.504 | 1.729 |
| 17.500 | 440 | 0 | 0 | 440 | 2.141 | 2.660 |
| 20.000 | 944 | 132 | 0 | 944 | 3.098 | 3.617 |
| 22.500 | 1.471 | 524 | 0 | 1.471 | 4.000 | 4.519 |
| 25.000 | 1.993 | 990 | 0 | 1.993 | 4.862 | 5.381 |
| 27.500 | 2.532 | 1.495 | 44 | 2.532 | 5.724 | 6.180 |
| 30.000 | 3.096 | 2.026 | 406 | 3.096 | 6.492 | 6.960 |
| 32.500 | 3.670 | 2.566 | 818 | 3.670 | 7.276 | 7.762 |
| 35.000 | 4.271 | 3.131 | 1.250 | 4.271 | 8.106 | 8.614 |
| 37.500 | 4.880 | 3.707 | 1.716 | 4.880 | 8.955 | 9.474 |
| 40.000 | 5.515 | 4.308 | 2.220 | 5.515 | 9.829 | 10.348 |
| 42.500 | 6.159 | 4.918 | 2.724 | 6.159 | 10.692 | 11.211 |
| 45.000 | 6.831 | 5.555 | 3.246 | 6.831 | 11.566 | 12.085 |
| 47.500 | 7.510 | 6.200 | 3.768 | 7.510 | 12.429 | 12.948 |
| 50.000 | 8.206 | 6.863 | 4.298 | 8.206 | 13.290 | 13.810 |
| 52.500 | 8.931 | 7.553 | 4.846 | 8.931 | 14.165 | 14.684 |
| 55.000 | 9.663 | 8.250 | 5.396 | 9.663 | 15.028 | 15.547 |
| 57.500 | 10.423 | 8.976 | 5.960 | 10.423 | 15.902 | 16.421 |
| 60.000 | 11.257 | 9.774 | 6.576 | 11.257 | 16.840 | 17.359 |
| 62.500 | 12.144 | 10.622 | 7.226 | 12.144 | 17.812 | 18.331 |
| 65.000 | 13.040 | 11.480 | 7.878 | 13.040 | 18.770 | 19.289 |
| 67.500 | 13.970 | 12.372 | 8.548 | 13.970 | 19.741 | 20.260 |
| 70.000 | 14.909 | 13.274 | 9.220 | 14.909 | 20.699 | 21.218 |
| 72.500 | 15.866 | 14.196 | 9.904 | 15.866 | 21.657 | 22.176 |
| 75.000 | 16.837 | 15.154 | 10.608 | 16.837 | 22.629 | 23.148 |
| 77.500 | 17.795 | 16.112 | 11.312 | 17.795 | 23.587 | 24.106 |
| 80.000 | 18.767 | 17.084 | 12.040 | 18.767 | 24.559 | 25.078 |
| 82.500 | 19.725 | 18.042 | 12.766 | 19.725 | 25.517 | 26.036 |
| 85.000 | 20.712 | 19.029 | 13.526 | 20.712 | 26.503 | 27.022 |
| 87.500 | 21.755 | 20.072 | 14.340 | 21.755 | 27.547 | 28.066 |
| 90.000 | 22.814 | 21.130 | 15.182 | 22.814 | 28.605 | 29.124 |
Historische Lohnsteuertabelle 2020 anzeigen
Die nachfolgende Tabelle enthält historische Werte für das Jahr 2020. Die ursprüngliche Tabelle bezog sich auf den Bruttojahreslohn und enthielt Werte für die Steuerklassen I bis VI.
| Bruttolohn | Steuerklasse I | Steuerklasse II | Steuerklasse III | Steuerklasse IV | Steuerklasse V | Steuerklasse VI |
|---|---|---|---|---|---|---|
| 5.000 | 0,00 | 0,00 | 0,00 | 0,00 | 418,00 | 563,00 |
| 7.500 | 0,00 | 0,00 | 0,00 | 0,00 | 700,00 | 845,00 |
| 10.000 | 0,00 | 0,00 | 0,00 | 0,00 | 982,00 | 1.127,00 |
| 12.500 | 0,00 | 0,00 | 0,00 | 0,00 | 1.264,00 | 1.409,00 |
| 15.000 | 255,00 | 0,00 | 0,00 | 255,00 | 1.588,00 | 2.023,00 |
| 17.500 | 684,00 | 309,00 | 0,00 | 684,00 | 2.517,00 | 2.953,00 |
| 20.000 | 1.225,00 | 772,00 | 0,00 | 1.225,00 | 3.489,00 | 3.924,00 |
| 22.500 | 1.754,00 | 1.292,00 | 0,00 | 1.754,00 | 4.383,00 | 4.818,00 |
| 25.000 | 2.290,00 | 1.814,00 | 40,00 | 2.290,00 | 5.184,00 | 5.546,00 |
| 27.500 | 2.845,00 | 2.354,00 | 396,00 | 2.845,00 | 5.920,00 | 6.304,00 |
| 30.000 | 3.418,00 | 2.912,00 | 804,00 | 3.418,00 | 6.698,00 | 7.096,00 |
| 32.500 | 4.009,00 | 3.489,00 | 1.262,00 | 4.009,00 | 7.508,00 | 7.928,00 |
| 35.000 | 4.619,00 | 4.085,00 | 1.720,00 | 4.619,00 | 8.358,00 | 8.791,00 |
| 37.500 | 5.247,00 | 4.699,00 | 2.216,00 | 5.247,00 | 9.230,00 | 9.666,00 |
| 40.000 | 5.894,00 | 5.331,00 | 2.726,00 | 5.894,00 | 10.105,00 | 10.540,00 |
| 42.500 | 6.559,00 | 5.982,00 | 3.244,00 | 6.559,00 | 10.980,00 | 11.415,00 |
| 45.000 | 7.242,00 | 6.651,00 | 3.770,00 | 7.242,00 | 11.854,00 | 12.289,00 |
| 47.500 | 7.944,00 | 7.340,00 | 4.308,00 | 7.944,00 | 12.729,00 | 13.164,00 |
| 50.000 | 8.664,00 | 8.046,00 | 4.852,00 | 8.664,00 | 13.603,00 | 14.038,00 |
| 52.500 | 9.402,00 | 8.771,00 | 5.408,00 | 9.402,00 | 14.478,00 | 14.913,00 |
| 55.000 | 10.159,00 | 9.514,00 | 5.970,00 | 10.159,00 | 15.352,00 | 15.787,00 |
| 57.500 | 10.978,00 | 10.318,00 | 6.576,00 | 10.978,00 | 16.275,00 | 16.710,00 |
| 60.000 | 11.862,00 | 11.185,00 | 7.224,00 | 11.862,00 | 17.247,00 | 17.682,00 |
| 62.500 | 12.769,00 | 12.074,00 | 7.884,00 | 12.769,00 | 18.219,00 | 18.654,00 |
| 65.000 | 13.699,00 | 12.987,00 | 8.554,00 | 13.699,00 | 19.191,00 | 19.626,00 |
Weitere historische Informationen
Die folgenden Inhalte stammen aus früheren Steuerjahren und werden aus Gründen der historischen Dokumentation aufbewahrt. Sie beziehen sich auf frühere Rechtslagen und sollten nicht als aktuelle Steuerinformationen verstanden werden.
Steuerliche Änderungen 2019
Ab 01.01.2019 ergeben sich steuerliche Änderungen. Der Unterhaltshöchstbetrag nach § 33a EStG sowie der Grundfreibetrag werden auf 9.168 Euro angehoben. Der Kinderfreibetrag liegt bei einer Zusammenveranlagung bei 4.980 Euro, bei einer getrennten Veranlagung bei 2.490 Euro. Der Beitragsbemessungsgrenze im Bereich der gesetzlichen Krankenversicherung liegt weiterhin bei 14,6 %, zuzüglich dem Beitrag zur gesetzlichen Pflegeversicherung, den sich Arbeitgeber und Arbeitnehmer in 2019 teilen. Das Kindergeld erhöht sich ab 01. Juli 2019 auf 204 Euro für das erste und zweite Kind, 210 Euro für das dritte Kind und 235 Euro ab dem vierten Kind.
Kinderfreibeträge und Steuerfreibeträge 2018
Je nach Lohnsteuerklasse ergibt sich ein entsprechender Steuerfreibetrag, der der Einkommensteuerveranlagung zugrunde gelegt wird. Grundsätzlich liegt der Steuerfreibetrag im Jahr 2018 bei 9.000 Euro.
Bei der Lohnsteuer Anrechnung finden Kinderfreibeträge nur dann, wenn die Ersparnis bei der Steuer das gezahlte Kindergeld übersteigt. Die Steuerfreibeträge werden grundsätzlich bei der Kirchsteuer und dem Solidaritätszuschlag berücksichtigt.
Zu den anrechenbaren Kindern gehören leibliche und angenommene Kinder sowie Pflegekinder. Nicht anrechenbar sind Kinder, die nur aus finanziellen Gründen in den Haushalt aufgenommen worden sind.
Generell wird jedes Kind mit 0,5 berechnet. Der Faktor erhöht sich auf 1, wenn die Eltern des Kindes im Inland wohnhaft sind und nicht dauernd getrennt leben. Dies ist ebenso bei Pflegekindern der Fall. Eine Erhöhung des Faktors auf 1 erfolgt ebenso, wenn ein Kind durch den Lebenspartner angenommen wird und beide Partner nicht dauernd getrennt im Inland leben. Das Gleiche gilt bei Partnerschaften und Ehen, die nicht dauernd getrennt im Inland leben und beide zusammen ein Kind annehmen. Sofern ein Partner vor dem Beginn des Jahres 2018 verstorben ist oder ein Beschäftigter allein ein Kind angenommen hat, gilt ebenso die Regelung der Faktorerhöhung auf 1. Sollte es sich um ein Pflegekind handeln, bei dem das Verhältnis der Pflegekindschaft nur zu einem Beschäftigten besteht, wird der Faktor ebenso erhöht. Das Gleiche ist anwendbar, wenn der Wohnsitz des einen Elternteils nicht ermittelbar ist oder der biologische Vater amtlich nicht festzustellen ist. Sollte ein Elternteil im Jahr 2018 voraussichtlich keinen festen Wohnsitz in Deutschland haben, so ist ebenso der Faktor 1 zugrunde zu legen.
Anhebung der Grundfreibeträge, Kindergeld, Kinderzuschlag und Kinderfreibeträge in 2018
Die Anhebung von Grund- und Kinderfreibeträgen wurde im 11. Existenzminimumberichts der Bundesregierung beschlossen. Zu den Verbesserungen gehören unter anderem eine Vermeidung von Mehraufwand und zusätzlicher Bürokratie für Verwaltung und Arbeitgeber. Zudem wurde eine Entlastung des Steuerpflichtigen vorgenommen, was bedeutet, dass der Grundfreibetrag, der Kinderfreibetrag und das Kindergeld im 2018 angehoben werden sowie ein Ausgleich der „kalten Progression“ durch eine Tarifverschiebung alle Steuerpflichtigen um rund 10 Milliarden Euro stattfinden wird.
Im Einzelnen wurden im Gesetzentwurf folgende Anpassungen vorgenommen:
Im Einzelnen wurden im Gesetzentwurf folgende Anpassungen vorgenommen:- Erhöhung des Grundfreibetrags von 8.652 Euro (2016) um 168 Euro auf 8.820 Euro (2017) und um weitere 180 Euro auf 9.000 Euro (2018)
- Erhöhung des Kinderfreibetrags von 4.608 Euro (2016) um 108 Euro auf 4.716 Euro (2017) und um weitere 72 Euro auf 4.788 Euro (2018)
- Erhöhung des monatlichen Kindergeldes um jeweils 2 Euro in den Jahren 2017 und 2018
- für das 1.und 2. Kind von 190 Euro (2016) auf 192 Euro (2017) und 194 Euro (2018)
- für das 3. Kind von 196 Euro (2016) auf 198 Euro (2017) und 200 Euro (2018)
- für das 4. und jedes weitere Kind von 221 Euro (2016) auf 223 Euro (2017) und 225 Euro (2018)
- Erhöhung des Kinderzuschlags zum 1. Januar 2017 um 10 Euro pro Monat von 160 Euro auf 170 Euro pro Kind
- Erhöhung des Unterhaltshöchstbetrags (§ 33a EStG) entsprechend der Anhebung des Grundfreibetrags von 8.652 Euro (2016) um 168 Euro auf 8.820 Euro (2017) und um weitere 180 Euro auf 9.000 Euro (2018)
- Ausgleich der „kalten Progression“ durch Verschiebung nach rechts der übrigen Tarifeckwerte in 2017 um die prognostizierte Inflationsrate des Jahres 2016 (0,73 %) und in 2018 um die prognostizierte Inflationsrate des Jahres 2017 (1,65 %). Eine weitere Anpassung ist nach Vorlage des 2. Steuerprogressionsberichts zu erwarten.
Verpartnerung und Eheschließung 2018
Im Falle einer Eheschließung im Jahr 2018 wird seitens des zuständigen Finanzamtes eine automatische Zuweisung der Steuerklasse IV erfolgen. Dies ist auch der Fall, wenn einer der Ehepartner arbeitssuchend gemeldet ist. Eine Änderung der Steuerklasse ist nur mittels Antrag möglich. Bei einer Verpartnerung erfolgt im Jahr 2018 noch keine automatische Zuweisung. Hier muss vorab ein Antrag gestellt werden.
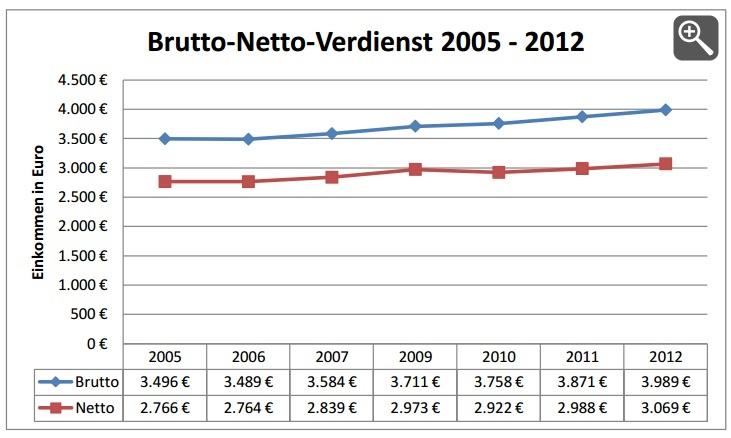
Im Nachfolgenden finden Sie eine Übersicht über den durchschnittlichen Brutto-Netto-Verdienst im Zeitraum von 2005 bis 2012 in Deutschland.
Brutto-Netto-Verdienst: Übersicht der Jahre 2005 – 2012
Quelle: statista
Quelle: statistaQuelle: statista