Nicht jeder Arbeitnehmer muss 2027 1.500 Euro mehr Sozialabgaben zahlen. Die häufig genannte Summe von bis zu 1.543 Euro betrifft eine Modellrechnung für besonders gut verdienende Arbeitnehmer. Entscheidend sind vor allem die neuen Beitragsbemessungsgrenzen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Das ist auch für Beschäftigte im öffentlichen Dienst relevant, denn steigende Beitragsbemessungsgrenzen können insbesondere bei höheren Einkommen zu zusätzlichen Belastungen führen.
Bildquelle: eigene Erstellung
Was bedeutet die Meldung von den „1.500 Euro“?
Die Schlagzeile „Sozialabgaben steigen um 1.500 Euro“ ist verkürzt. Die 1.500 Euro sind keine allgemeine neue Sozialabgabe, die jeder Beschäftigte bezahlen muss.
Vielmehr geht es darum, auf welchen Teil des Bruttogehalts Sozialversicherungsbeiträge erhoben werden. Dafür gibt es in den einzelnen Versicherungszweigen sogenannte Beitragsbemessungsgrenzen.
Steigt eine solche Grenze, müssen Arbeitnehmer mit entsprechend hohem Einkommen auf einen größeren Teil ihres Gehalts Beiträge zahlen. Wer dagegen deutlich unter der bisherigen Grenze verdient, wird allein durch die Anhebung der Beitragsbemessungsgrenze zunächst nicht zusätzlich belastet.
INFO-BOX: Die 1.500 Euro sind keine neue Pauschalabgabe
Die häufig genannte Summe von rund 1.500 Euro beschreibt eine mögliche zusätzliche jährliche Belastung für Arbeitnehmer mit hohem Einkommen. Sie beruht auf einer Modellrechnung und setzt Veränderungen in mehreren Zweigen der Sozialversicherung voraus. Die tatsächliche Belastung hängt vom Einkommen, den jeweiligen Beitragssätzen und den endgültig geltenden gesetzlichen Regelungen ab.
Warum sollen die Sozialabgaben 2027 steigen?
Der wichtigste Grund ist die Anpassung der Beitragsbemessungsgrenzen. Diese Rechengrößen werden regelmäßig an die Entwicklung der Löhne und Gehälter angepasst.
Das Bundesministerium für Arbeit und Soziales (BMAS) hat am 21. September 2026 den Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 veröffentlicht. Grundlage für die allgemeine Fortschreibung der Rechengrößen ist die Lohnentwicklung im Jahr 2025 von 4,38 Prozent. Zusätzlich müssen die Versicherungspflichtgrenze und die Beitragsbemessungsgrenze der Krankenversicherung nach den gesetzlichen Vorgaben jeweils um weitere 300 Euro monatlich angehoben werden.
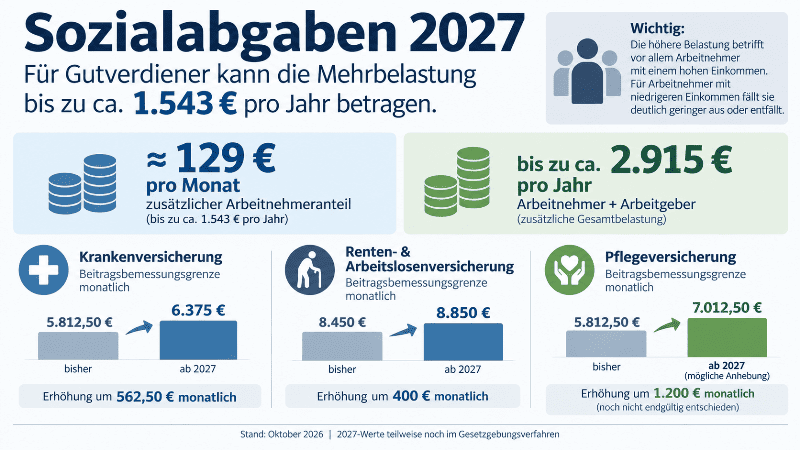
Für 2027 sieht der Entwurf deshalb unter anderem eine Beitragsbemessungsgrenze von 6.375 Euro monatlich in der Krankenversicherung sowie von 8.850 Euro monatlich in der allgemeinen Renten- und Arbeitslosenversicherung vor.
Die Sozialversicherungsrechengrößen-Verordnung 2027 ist zum Stand dieses Beitrags allerdings noch nicht endgültig verabschiedet. Der Referentenentwurf muss zunächst von der Bundesregierung beschlossen werden. Anschließend ist die Zustimmung des Bundesrats erforderlich.
Quelle: Bundesministerium für Arbeit und Soziales (BMAS), Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027, 21.09.2026.
Was ist die Beitragsbemessungsgrenze?
Die Beitragsbemessungsgrenze wird häufig mit der Versicherungspflichtgrenze verwechselt. Es handelt sich jedoch um zwei unterschiedliche Größen.
Die Beitragsbemessungsgrenze legt fest, bis zu welchem Einkommen Sozialversicherungsbeiträge berechnet werden. Einkommen oberhalb dieser Grenze wird für die jeweilige Versicherung nicht mehr verbeitragt.
Die Jahresarbeitsentgeltgrenze, häufig auch Versicherungspflichtgrenze genannt, spielt dagegen insbesondere für die Frage eine Rolle, ob Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind oder sich unter bestimmten Voraussetzungen privat versichern können.
WISSENSWERT
Die Beitragsbemessungsgrenze ist kein Freibetrag. Sie bedeutet nicht, dass ein bestimmter Teil des Einkommens generell steuer- oder beitragsfrei bleibt. Sie begrenzt lediglich die Höhe des Einkommens, auf die der jeweilige Sozialversicherungsbeitrag angewendet wird.
Wie hoch ist die mögliche Mehrbelastung?
Für besonders gut verdienende Arbeitnehmer kann sich 2027 eine zusätzliche Belastung ergeben. Die häufig genannte Summe von 1.543 Euro pro Jahr stammt allerdings aus einer Modellrechnung und nicht aus einer amtlichen Festlegung.
Rechnerisch entsprechen 1.543 Euro einer zusätzlichen Belastung von ungefähr 128,60 Euro pro Monat.
Für Arbeitgeber und Arbeitnehmer zusammen wird in derselben Modellrechnung eine mögliche zusätzliche Belastung von bis zu rund 2.915 Euro pro Jahr genannt.
| Mögliche Mehrbelastung | Betrag |
|---|---|
| Arbeitnehmer pro Jahr | bis zu ca. 1.543 € |
| Arbeitnehmer pro Monat | bis zu ca. 129 € |
| Arbeitgeber und Arbeitnehmer zusammen | bis zu ca. 2.915 € pro Jahr |
Wichtig: Diese Werte stellen keine pauschalen Mehrkosten für alle Beschäftigten dar. Sie beruhen auf einer Modellrechnung und betreffen vor allem Arbeitnehmer, deren Einkommen hoch genug ist, dass sich die höheren Beitragsbemessungsgrenzen tatsächlich auf die Beitragshöhe auswirken.
Quelle der Modellrechnung: Initiative Neue Soziale Marktwirtschaft (INSM), 23.09.2026. Die genannten 1.543 Euro sind kein amtlich festgelegter Betrag.
Besonders betroffen sind Gutverdiener
Die geplanten Änderungen treffen nicht alle Arbeitnehmer gleichermaßen. Entscheidend ist das Bruttoeinkommen.
Wer beispielsweise 3.500 Euro brutto im Monat verdient, liegt bei mehreren Versicherungszweigen deutlich unter den Beitragsbemessungsgrenzen. Eine Anhebung der Grenze führt bei diesem Einkommen deshalb nicht automatisch zu höheren Beiträgen.
Anders sieht es bei einem Arbeitnehmer mit beispielsweise 9.000, 10.000 oder 12.000 Euro Monatsbrutto aus. Hier liegt ein erheblicher Teil des Einkommens in einem Bereich, in dem eine Anhebung der Beitragsbemessungsgrenzen die Beitragshöhe verändern kann.
BEISPIEL: Arbeitnehmer mit hohem Einkommen
Ein Arbeitnehmer verdient 10.000 Euro brutto im Monat. Steigt die Beitragsbemessungsgrenze beispielsweise von 8.450 Euro auf 8.850 Euro, werden künftig weitere 400 Euro seines Monatsgehalts für die betreffende Versicherung beitragspflichtig.
Wie hoch die tatsächliche Mehrbelastung ausfällt, hängt anschließend vom Beitragssatz und von der Aufteilung der Beiträge zwischen Arbeitnehmer und Arbeitgeber ab.
Renten- und Arbeitslosenversicherung: Grenze soll auf 8.850 Euro steigen
Bei der gesetzlichen Rentenversicherung und der Arbeitslosenversicherung sieht der BMAS-Entwurf für 2027 eine gemeinsame Beitragsbemessungsgrenze von 8.850 Euro im Monat vor.
Das entspricht einem Jahreswert von 106.200 Euro. 2026 liegt die entsprechende Grenze bei 8.450 Euro beziehungsweise 101.400 Euro jährlich.
Für Beschäftigte, deren Einkommen bereits über der bisherigen Grenze liegt, bedeutet die Anhebung: Ein zusätzlicher Teil des Gehalts wird künftig beitragspflichtig.
Der Beitragssatz zur gesetzlichen Rentenversicherung beträgt weiterhin 18,6 Prozent. Nach dem aktuellen Rentenversicherungsbericht des BMAS bleibt dieser Beitragssatz auch 2027 stabil.
Der Beitragssatz zur Arbeitslosenversicherung beträgt 2026 2,6 Prozent. Eine Erhöhung auf 2,9 Prozent ist zum Stand dieses Beitrags nicht als endgültig beschlossene Änderung für 2027 anzusehen.
WISSENSWERT: Warum trifft die Erhöhung vor allem hohe Einkommen?
Ein Arbeitnehmer mit 4.000 Euro Monatsbrutto erreicht die Beitragsbemessungsgrenze der Renten- und Arbeitslosenversicherung nicht. Für ihn spielt es keine Rolle, ob die Grenze von 8.450 auf 8.850 Euro steigt.
Ein Arbeitnehmer mit 10.000 Euro Monatsbrutto liegt dagegen oberhalb der Grenze. Bei ihm kann die Erhöhung unmittelbar zu höheren Beiträgen führen.
Quelle: Bundesministerium für Arbeit und Soziales (BMAS), Sozialversicherungsrechengrößen-Verordnung 2027, Referentenentwurf vom 21.09.2026; BMAS zu den Beitragssätzen der Renten- und Arbeitslosenversicherung.
Krankenversicherung: besonders starke Anhebung der Beitragsbemessungsgrenze
Besonders relevant ist die gesetzliche Krankenversicherung. Nach dem BMAS-Entwurf soll die Beitragsbemessungsgrenze von 5.812,50 Euro auf 6.375 Euro im Monat steigen.
Das entspricht einer Erhöhung um 562,50 Euro monatlich beziehungsweise 6.750 Euro im Jahr.
Für Arbeitnehmer, deren Einkommen bereits oberhalb der bisherigen Grenze liegt, wird damit ein größerer Teil des Gehalts beitragspflichtig.
Wie hoch die zusätzliche Belastung tatsächlich ausfällt, hängt vom allgemeinen Beitragssatz und insbesondere auch vom Zusatzbeitrag der jeweiligen Krankenkasse ab. Deshalb sollte hier nicht mit einem einheitlichen Gesamtbeitrag für alle gesetzlich Versicherten gerechnet werden.
BEISPIEL: Krankenversicherung
Die Beitragsbemessungsgrenze steigt von 5.812,50 Euro auf 6.375 Euro. Dadurch werden monatlich 562,50 Euro zusätzlich für die Beitragsberechnung berücksichtigt.
Auf das Jahr gerechnet entspricht das 6.750 Euro zusätzlicher beitragspflichtiger Bemessungsgrundlage.
Die tatsächliche Mehrbelastung lässt sich daraus jedoch erst mit dem für 2027 geltenden Beitragssatz einschließlich Zusatzbeitrag berechnen.
WICHTIG: 562,50 Euro mehr Bemessungsgrundlage sind nicht 562,50 Euro mehr Beitrag
Wenn die Beitragsbemessungsgrenze der Krankenversicherung von 5.812,50 Euro auf 6.375 Euro steigt, werden monatlich 562,50 Euro zusätzlich für die Beitragsberechnung berücksichtigt.
Die 562,50 Euro sind also zusätzlich beitragspflichtiges Einkommen und nicht der zusätzliche Versicherungsbeitrag.
Wie viel davon tatsächlich als zusätzlicher Beitrag anfällt, hängt vom geltenden Beitragssatz und vom Zusatzbeitrag der Krankenkasse ab.
Warum ist die Krankenversicherung besonders wichtig?
Die Krankenversicherung ist für Gutverdiener besonders relevant, weil die Beitragsbemessungsgrenze 2027 nicht nur entsprechend der allgemeinen Lohnentwicklung steigt. Nach den gesetzlichen Vorgaben wird sie zusätzlich um 300 Euro monatlich angehoben.
Dadurch steigt die Grenze von 5.812,50 Euro auf 6.375 Euro monatlich. Arbeitnehmer mit einem Einkommen oberhalb der bisherigen Grenze müssen damit auf einen größeren Teil ihres Gehalts Krankenversicherungsbeiträge zahlen.
Pflegeversicherung: Beitragsbemessungsgrenze wird ebenfalls angehoben
Bei der Pflegeversicherung ist eine wichtige Korrektur gegenüber älteren Berechnungen erforderlich: Die Beitragsbemessungsgrenze der sozialen Pflegeversicherung entspricht der Beitragsbemessungsgrenze der gesetzlichen Krankenversicherung.
Für 2027 soll sie deshalb ebenfalls bei 6.375 Euro monatlich beziehungsweise 76.500 Euro jährlich liegen.
Die häufig genannte Zahl von 7.012,50 Euro gehört dagegen nicht zur Pflegeversicherung. Dabei handelt es sich um die allgemeine Jahresarbeitsentgeltgrenze der Krankenversicherung.
Für Gutverdiener kann die Anhebung der Pflege-BBG dennoch zu höheren Beiträgen führen, weil künftig ein größerer Teil des Einkommens beitragspflichtig wird.
Quelle: Bundesministerium für Arbeit und Soziales (BMAS), Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 vom 21.09.2026.
Pflegebeitrag für Kinderlose könnte zusätzlich steigen
Die Beitragsbemessungsgrenze ist allerdings nicht der einzige Faktor. Auch der Beitragssatz beziehungsweise der Beitragszuschlag für Kinderlose spielt eine Rolle.
Derzeit beträgt der Zuschlag für Kinderlose 0,6 Prozentpunkte. Das Bundeskabinett hat am 30. September 2026 den Entwurf des Pflegeneuordnungsgesetzes beschlossen. Danach soll der Zuschlag für Kinderlose ab dem 1. Januar 2027 um 0,3 Prozentpunkte auf 0,9 Prozentpunkte steigen.
Der allgemeine Beitragssatz der sozialen Pflegeversicherung soll nach dem Gesetzentwurf bei 3,6 Prozent stabil bleiben. Für Kinderlose würde sich damit der Gesamtbeitrag rechnerisch auf 4,5 Prozent belaufen, sofern die geplante Regelung unverändert in Kraft tritt.
Der Arbeitgeber trägt den Zuschlag für Kinderlose nicht. Er wird allein von den betroffenen Arbeitnehmern getragen.
INFO-BOX: Zwei verschiedene Stellschrauben
Für die Höhe der Sozialabgaben sind grundsätzlich zwei Größen entscheidend:
1. Beitragsbemessungsgrenze: Sie bestimmt, wie viel vom Einkommen überhaupt verbeitragt wird.
2. Beitragssatz: Er bestimmt, wie hoch der Beitrag auf das beitragspflichtige Einkommen ausfällt.
Bei der Pflegeversicherung kommt 2027 nach dem aktuellen Gesetzentwurf außerdem eine Erhöhung des Zuschlags für Kinderlose hinzu.
Quelle: Bundesministerium für Gesundheit und Bundesregierung, Entwurf des Pflegeneuordnungsgesetzes, Kabinettsbeschluss vom 30.09.2026.
Wie entstehen die möglichen 1.543 Euro Mehrbelastung?
Eine Rolle spielen insbesondere die höheren Beitragsbemessungsgrenzen in der Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung. Bei der Pflegeversicherung kommt nach dem aktuellen Gesetzentwurf außerdem der höhere Zuschlag für Kinderlose hinzu.
Die endgültige Belastung hängt jedoch davon ab, welche Beitragssätze 2027 tatsächlich gelten und wie hoch das individuelle Einkommen ist.
Deshalb sollte eine seriöse Darstellung zwischen einer amtlich vorgesehenen beziehungsweise gesetzlich geregelten Rechengröße und einer Modellrechnung zur möglichen persönlichen Mehrbelastung unterscheiden.
Kann die Mehrbelastung tatsächlich 1.500 Euro betragen?
Für bestimmte Gutverdiener kann eine zusätzliche Belastung in dieser Größenordnung grundsätzlich möglich sein. Die Formulierung „Sozialabgaben steigen um 1.500 Euro“ ist aber zu pauschal.
Die Mehrbelastung betrifft vor allem Arbeitnehmer, die mit ihrem Einkommen die bisherigen Beitragsbemessungsgrenzen überschreiten. Wer deutlich weniger verdient, wird von den höheren Grenzen wesentlich weniger oder gar nicht betroffen.
Was bedeutet das für ein Gehalt von 5.000 Euro?
Bei einem Bruttogehalt von 5.000 Euro im Monat ist die Situation deutlich anders als bei einem Einkommen von beispielsweise 10.000 Euro.
Die Beitragsbemessungsgrenzen der Renten- und Arbeitslosenversicherung werden mit diesem Einkommen nicht erreicht. Eine Erhöhung dieser Grenzen verändert daher für diesen Arbeitnehmer die Beitragshöhe nicht.
Auch bei der Kranken- und Pflegeversicherung liegt ein Einkommen von 5.000 Euro unterhalb der für 2027 vorgesehenen Beitragsbemessungsgrenze von 6.375 Euro.
BEISPIEL: 5.000 Euro brutto
Ein Arbeitnehmer verdient 5.000 Euro brutto monatlich. Damit liegt sein Einkommen unter den für 2027 vorgesehenen Beitragsbemessungsgrenzen der Kranken-, Pflege-, Renten- und Arbeitslosenversicherung.
Die Anhebung dieser Grenzen führt bei ihm deshalb allein aufgrund der höheren Bemessungsgrenzen nicht zu höheren Beiträgen.
Das Beispiel zeigt, warum die Aussage „Alle Arbeitnehmer zahlen 1.500 Euro mehr“ falsch wäre.
Was bedeutet die Änderung bei 8.000 Euro brutto?
Bei 8.000 Euro brutto monatlich wird die Situation anders. Das Einkommen liegt über der vorgesehenen Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung von 6.375 Euro, aber noch unter der Beitragsbemessungsgrenze von 8.850 Euro für Renten- und Arbeitslosenversicherung.
Eine höhere Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung kann deshalb bei diesem Einkommen zu höheren Beiträgen führen.
Die konkrete Mehrbelastung hängt davon ab, welche Beitragssätze 2027 gelten und ob weitere Änderungen umgesetzt werden.
Was bedeutet die Änderung bei 10.000 Euro brutto?
Bei einem Monatsbrutto von 10.000 Euro sind die Auswirkungen deutlich größer. Ein solcher Arbeitnehmer liegt oberhalb der vorgesehenen Beitragsbemessungsgrenzen mehrerer Versicherungszweige.
Eine Anhebung der Grenzen führt deshalb dazu, dass zusätzliche Teile seines Einkommens beitragspflichtig werden.
Bei einem solchen Einkommen können sich die verschiedenen Änderungen zu einer spürbaren zusätzlichen Belastung summieren. Ob tatsächlich eine Größenordnung von 1.543 Euro jährlich erreicht wird, hängt jedoch von den individuellen Voraussetzungen und den endgültigen Beitragssätzen ab.
Arbeitnehmer und Arbeitgeber werden gemeinsam belastet
Bei den meisten Sozialversicherungsbeiträgen tragen Arbeitnehmer und Arbeitgeber die Beiträge grundsätzlich gemeinsam. Deshalb muss zwischen der Gesamtbelastung und dem Arbeitnehmeranteil unterschieden werden.
Wenn beispielsweise eine zusätzliche Belastung von 1.000 Euro für einen Versicherungszweig insgesamt entsteht, bedeutet das bei einer hälftigen Beitragstragung nicht automatisch 1.000 Euro weniger Netto für den Arbeitnehmer.
Ein Teil entfällt auf den Arbeitgeber.
WISSENSWERT: Brutto und Netto nicht verwechseln
Eine höhere Sozialabgabenbelastung von beispielsweise 1.500 Euro insgesamt bedeutet nicht, dass dem Arbeitnehmer automatisch 1.500 Euro Netto im Jahr fehlen.
Entscheidend ist, welcher Teil der Beiträge vom Arbeitnehmer und welcher vom Arbeitgeber getragen wird.
Könnten die Sozialabgaben 2027 noch stärker steigen?
Eine zusätzliche Belastung durch höhere Beitragssätze ist grundsätzlich möglich. Zum Stand dieses Beitrags sind jedoch nicht alle in den vergangenen Monaten diskutierten Änderungen endgültig beschlossen.
Das gilt beispielsweise für eine mögliche Erhöhung des Beitragssatzes zur Arbeitslosenversicherung auf 2,9 Prozent. Eine solche Erhöhung sollte derzeit nicht als feststehende Regel für 2027 dargestellt werden. Der Beitragssatz beträgt 2026 weiterhin 2,6 Prozent.
Bei der Pflegeversicherung gibt es dagegen einen konkreten Gesetzentwurf: Das Bundeskabinett hat am 30. September 2026 beschlossen, den Zuschlag für Kinderlose ab 2027 um 0,3 Prozentpunkte auf 0,9 Prozentpunkte anzuheben. Ob die Regelung in dieser Form endgültig in Kraft tritt, steht zum Zeitpunkt der Veröffentlichung noch aus.
Auch 2028 könnte es teurer werden
Die Diskussion über die langfristige Entwicklung der Sozialabgaben endet nicht mit dem Jahr 2027. Für die kommenden Jahre werden aufgrund der demografischen Entwicklung weitere Belastungen der Sozialversicherung erwartet.
Für 2028 werden in verschiedenen Modellrechnungen unterschiedliche Beitragssatzentwicklungen für die Rentenversicherung genannt. Eine konkrete Erhöhung auf 19,9 Prozent kann zum Stand dieses Beitrags jedoch nicht als bereits beschlossene Regel dargestellt werden.
Der aktuelle Rentenversicherungsbericht des BMAS geht davon aus, dass der Beitragssatz bis 2027 bei 18,6 Prozent bleibt. Für spätere Jahre handelt es sich um Vorausberechnungen, die von den zugrunde gelegten Annahmen und der weiteren politischen Entwicklung abhängen.
Quelle: Bundesministerium für Arbeit und Soziales, Rentenversicherungsbericht 2025.
Warum werden die Beitragsbemessungsgrenzen überhaupt angehoben?
Die regelmäßige Anpassung der Beitragsbemessungsgrenzen hat einen systematischen Grund. Die Sozialversicherung soll sich an der Entwicklung der Löhne und Gehälter orientieren.
Das BMAS erklärt zur Sozialversicherungsrechengrößen-Verordnung 2027, dass die Rechengrößen jährlich entsprechend der Lohnentwicklung des vergangenen Jahres fortgeschrieben werden. Für 2027 liegt die zugrunde gelegte Lohnentwicklung bei 4,38 Prozent.
Die besondere Entwicklung bei der Krankenversicherung hängt zusätzlich damit zusammen, dass die Versicherungspflichtgrenze und die Beitragsbemessungsgrenze nach den gesetzlichen Vorgaben über die reine Lohnentwicklung hinaus um 300 Euro monatlich angehoben werden.
Wer muss sich wegen der höheren Sozialabgaben keine Sorgen machen?
Arbeitnehmer mit Einkommen deutlich unterhalb der Beitragsbemessungsgrenzen müssen wegen der Anhebung der Grenzen nicht mit einer zusätzlichen Belastung von 1.500 Euro rechnen.
Auch für Teilzeitbeschäftigte und Arbeitnehmer mit mittleren Einkommen kann die Auswirkung gering sein.
Die Aussage „2027 steigen die Sozialabgaben um 1.500 Euro“ beschreibt deshalb vor allem eine mögliche Situation am oberen Ende der Einkommen und nicht die Situation eines durchschnittlichen Beschäftigten.
Warum die Überschrift „1.500 Euro mehr Sozialabgaben“ irreführend sein kann
Eine solche Überschrift erzeugt leicht den Eindruck, dass jeder Arbeitnehmer künftig 1.500 Euro zusätzlich bezahlen muss. Das ist nicht richtig.
Richtig ist vielmehr:
Für Arbeitnehmer mit hohen Einkommen kann sich durch die höheren Beitragsbemessungsgrenzen und mögliche Änderungen bei den Beitragssätzen eine zusätzliche Belastung in der Größenordnung von 1.500 Euro pro Jahr ergeben.
Ob diese Belastung tatsächlich erreicht wird, hängt von den persönlichen Voraussetzungen und den endgültigen gesetzlichen Regelungen ab.
Was sollten Arbeitnehmer mit hohem Einkommen beachten?
Wer beispielsweise mehr als 8.000 oder 9.000 Euro brutto im Monat verdient, sollte seine Gehaltsabrechnung für 2027 genauer betrachten.
Entscheidend sind dabei nicht nur die neuen Beitragsbemessungsgrenzen. Auch der Zusatzbeitrag der jeweiligen gesetzlichen Krankenkasse kann die tatsächliche Belastung beeinflussen.
Bei Kinderlosen kann außerdem der zusätzliche Pflegeversicherungsbeitrag eine Rolle spielen.
Bei Arbeitnehmern mit sehr hohem Einkommen kann sich daher eine Kombination verschiedener Veränderungen ergeben.
CHECKLISTE FÜR GUTVERDIENER
Prüfen Sie für 2027 insbesondere:
- Wie hoch ist Ihr monatliches Bruttoeinkommen?
- Welche Beitragsbemessungsgrenzen gelten 2027?
- Welcher Beitragssatz gilt für die Rentenversicherung?
- Welcher Beitragssatz gilt für die Arbeitslosenversicherung?
- Welcher Krankenversicherungsbeitrag einschließlich Zusatzbeitrag gilt?
- Welcher Pflegeversicherungsbeitrag gilt für Sie?
- Sind Sie kinderlos oder haben Sie Kinder?
- Wie hoch ist Ihr tatsächlicher Arbeitnehmeranteil?
Was bedeutet die Erhöhung für das Nettoeinkommen?
Steigende Sozialabgaben reduzieren grundsätzlich das Nettoeinkommen, wenn das Bruttogehalt unverändert bleibt.
Bei einem Arbeitnehmer, dessen zusätzliche Sozialversicherungsbeiträge beispielsweise 129 Euro monatlich betragen, kann das verfügbare Nettoeinkommen entsprechend sinken. Die tatsächliche Veränderung auf der Gehaltsabrechnung kann jedoch anders ausfallen, weil Beitragssätze, Zusatzbeiträge, steuerliche Effekte und weitere Faktoren berücksichtigt werden müssen.
Wer ist im öffentlichen Dienst davon betroffen?
Von möglichen höheren Sozialabgaben ab 2027 sind im öffentlichen Dienst vor allem Tarifbeschäftigte mit einem höheren Bruttoeinkommen betroffen. Entscheidend ist nicht, ob jemand beim Bund, bei einem Land oder bei einer Kommune arbeitet, sondern vor allem, ob das Einkommen über den jeweiligen Beitragsbemessungsgrenzen der Sozialversicherung liegt oder diese künftig überschreitet.
Für Beamte sieht die Situation anders aus: Sie zahlen grundsätzlich keine Beiträge zur gesetzlichen Renten- und Arbeitslosenversicherung und sind in der Regel auch nicht gesetzlich kranken- und pflegeversicherungspflichtig. Die geplanten Änderungen bei den Beitragsbemessungsgrenzen der gesetzlichen Sozialversicherung wirken sich deshalb nicht in gleicher Weise auf ihre Besoldung aus.
Tarifbeschäftigte mit höherem Einkommen
Besonders relevant ist die Entwicklung für Tarifbeschäftigte, deren Einkommen bereits relativ hoch ist. Dazu können beispielsweise Beschäftigte in höheren Entgeltgruppen des TVöD oder TV-L gehören. Auch Beschäftigte mit Zulagen oder anderen beitragspflichtigen Entgeltbestandteilen können betroffen sein, wenn dadurch das regelmäßige beitragspflichtige Einkommen entsprechend hoch ausfällt.
Der Grund ist einfach: Sozialversicherungsbeiträge werden nicht auf das gesamte Einkommen ohne Begrenzung erhoben. Für die einzelnen Versicherungszweige gibt es jeweils eine Beitragsbemessungsgrenze. Steigt diese Grenze, kann bei einem entsprechend hohen Einkommen ein größerer Teil des Gehalts beitragspflichtig werden.
Wichtig: Eine höhere Beitragsbemessungsgrenze bedeutet nicht automatisch, dass jeder Beschäftigte im öffentlichen Dienst mehr bezahlen muss. Wer mit seinem Einkommen deutlich unter der bisherigen Grenze liegt, ist von einer Anhebung in diesem Versicherungszweig möglicherweise überhaupt nicht betroffen.
Wer besonders genau hinschauen sollte
Interessant wird die Entwicklung vor allem für Beschäftigte, deren Bruttoeinkommen bereits in die Nähe der jeweiligen Beitragsbemessungsgrenzen kommt oder darüber liegt. Dazu können beispielsweise Beschäftigte in höheren Entgeltgruppen, Führungskräfte, Spezialisten oder Beschäftigte mit einer Kombination aus Grundentgelt und beitragspflichtigen Zulagen gehören.
Bei diesen Arbeitnehmern kann eine Anhebung der Beitragsbemessungsgrenze dazu führen, dass künftig auf einen zusätzlichen Teil des Bruttoeinkommens Sozialversicherungsbeiträge erhoben werden. Wie hoch die tatsächliche Mehrbelastung ausfällt, hängt vom individuellen Einkommen und von den jeweiligen Beitragssätzen ab.
Beispiel: Tarifbeschäftigter mit hohem Einkommen
Ein Tarifbeschäftigter im öffentlichen Dienst verdient beispielsweise dauerhaft mehr als die für einen Versicherungszweig geltende Beitragsbemessungsgrenze. Wird diese Grenze angehoben, erhöht sich der Teil seines Einkommens, auf den Beiträge berechnet werden.
Das bedeutet nicht, dass sein gesamtes Gehalt plötzlich mit einem höheren Beitragssatz belastet wird. Vielmehr wird nur der zusätzliche Betrag zwischen der bisherigen und der neuen Beitragsbemessungsgrenze beitragspflichtig.
Genau daraus entstehen die zusätzlichen Belastungen, die in der Diskussion genannt werden. Die Größenordnung von rund 129 Euro im Monat beziehungsweise bis zu etwa 1.543 Euro im Jahr beschreibt jedoch keine allgemeine Belastung für alle Beschäftigten, sondern eine Modellrechnung für Arbeitnehmer mit entsprechend hohem Einkommen.
Beschäftigte im TV-L und TVöD mit mittlerem oder niedrigerem Einkommen
Für die große Zahl der Beschäftigten, deren Einkommen unter den bisherigen Beitragsbemessungsgrenzen liegt, ist die Situation wesentlich weniger einschneidend. Eine Anhebung der Grenze allein führt bei ihnen nicht dazu, dass plötzlich das gesamte Gehalt höher verbeitragt wird.
Ein Beispiel: Liegt das Einkommen eines Beschäftigten im TV-L oder TVöD deutlich unter der bisherigen Beitragsbemessungsgrenze, bleibt es auch nach einer Anhebung der Grenze vollständig innerhalb des beitragspflichtigen Bereichs. Durch die höhere Grenze entsteht für diesen Beschäftigten deshalb keine zusätzliche Belastung aus der Anhebung der Beitragsbemessungsgrenze.
Beispiel: Verdient ein Beschäftigter 4.500 Euro brutto im Monat und liegt die für den jeweiligen Versicherungszweig geltende Beitragsbemessungsgrenze deutlich darüber, verändert eine weitere Anhebung dieser Grenze seinen beitragspflichtigen Verdienst nicht. Er zahlt deshalb aufgrund dieser Anhebung nicht automatisch mehr.
Beamte sind grundsätzlich anders betroffen
Bei Beamten muss zwischen der allgemeinen Entwicklung der Sozialversicherungsbeiträge und ihrer eigenen Absicherung unterschieden werden. Beamte sind grundsätzlich nicht in der gesetzlichen Renten- und Arbeitslosenversicherung versicherungspflichtig. Auch bei der Kranken- und Pflegeversicherung gelten für Beamte andere Regelungen, insbesondere durch Beihilfe und private oder freiwillige Absicherung.
Deshalb kann die Anhebung der Beitragsbemessungsgrenzen der gesetzlichen Sozialversicherung bei einem Beamten nicht einfach mit der Situation eines gesetzlich versicherten Tarifbeschäftigten gleichgesetzt werden.
Das bedeutet allerdings nicht, dass Beamte von steigenden Gesundheits- oder Pflegekosten grundsätzlich nicht betroffen sein können. Bei privat krankenversicherten Beamten hängen mögliche Veränderungen beispielsweise von den Beiträgen ihres Versicherers und den jeweiligen Versicherungsbedingungen ab. Das ist jedoch eine andere Frage als die zusätzliche Belastung durch höhere Beitragsbemessungsgrenzen in der gesetzlichen Sozialversicherung.
Auch die Entgeltgruppe allein entscheidet nicht
Für Beschäftigte im öffentlichen Dienst ist außerdem wichtig: Die Entgeltgruppe allein sagt noch nicht aus, ob jemand von einer höheren Sozialabgabenbelastung betroffen ist. Entscheidend ist das tatsächliche beitragspflichtige Einkommen.
Ein Beschäftigter in einer höheren Entgeltgruppe kann beispielsweise unter einer Beitragsbemessungsgrenze liegen und deshalb durch deren Anhebung nicht zusätzlich belastet werden. Umgekehrt kann ein Beschäftigter durch Zulagen oder andere beitragspflichtige Entgeltbestandteile eine Einkommenshöhe erreichen, bei der eine Anhebung der Grenze relevant wird.
Was bedeutet das für TV-L- und TVöD-Beschäftigte?
Für Tarifbeschäftigte nach TV-L und TVöD lohnt sich deshalb ein Blick auf das tatsächliche monatliche Bruttoentgelt und nicht nur auf die Entgeltgruppe. Besonders interessant ist die Entwicklung für Beschäftigte in höheren Entgeltgruppen, deren Einkommen an oder über den relevanten Beitragsbemessungsgrenzen liegt.
Wer dagegen deutlich darunter liegt, muss wegen der höheren Beitragsbemessungsgrenzen nicht mit der häufig genannten Mehrbelastung von rund 1.500 Euro jährlich rechnen. Eine solche Größenordnung kann nur unter bestimmten Voraussetzungen entstehen und betrifft nicht automatisch jeden Beschäftigten.
Wissenswert: Bei der Betrachtung der möglichen Mehrbelastung müssen mehrere Faktoren voneinander getrennt werden: die Höhe des eigenen Bruttoeinkommens, die Beitragsbemessungsgrenzen der einzelnen Versicherungszweige, die jeweiligen Beitragssätze und die Aufteilung der Beiträge zwischen Arbeitnehmer und Arbeitgeber. Deshalb kann die tatsächliche Mehrbelastung von Beschäftigtem zu Beschäftigtem erheblich unterschiedlich ausfallen.
Welche TVöD-Gehälter können von den höheren Sozialabgaben 2027 betroffen sein?
Die folgende zugrunde gelegte TVöD-VKA-Entgelttabelle gilt vom 01.05.2026 bis 31.03.2027. Für die Frage, welche Beschäftigten von den voraussichtlich höheren Beitragsbemessungsgrenzen 2027 betroffen sein können, ist entscheidend, wie hoch das monatliche Bruttoentgelt ist.
Im Jahr 2026 liegt die Beitragsbemessungsgrenze für die Kranken- und Pflegeversicherung bei 5.812,50 Euro monatlich. Für die Renten- und Arbeitslosenversicherung beträgt sie 8.450 Euro monatlich. Nach dem derzeit vorliegenden Referentenentwurf des Bundesministeriums für Arbeit und Soziales sollen die Grenzen 2027 auf 6.375 Euro für Kranken- und Pflegeversicherung sowie auf 8.850 Euro für Renten- und Arbeitslosenversicherung steigen. Die Verordnung muss noch von der Bundesregierung beschlossen werden und anschließend den Bundesrat passieren.
Für Beschäftigte im TVöD bedeutet das: Wer bereits 2026 mit seinem Tabellenentgelt oberhalb der jeweiligen Beitragsbemessungsgrenze liegt, kann durch die Anhebung 2027 auf einen größeren Teil seines Einkommens Sozialversicherungsbeiträge zahlen. Das bedeutet jedoch nicht automatisch, dass für jede betroffene Person genau 1.500 Euro zusätzliche Sozialabgaben im Jahr entstehen. Die tatsächliche Mehrbelastung hängt unter anderem von den jeweiligen Beitragssätzen, dem individuellen Einkommen und den weiteren sozialversicherungsrechtlichen Voraussetzungen ab.
TVöD VKA: Welche Entgeltgruppen liegen über den Beitragsbemessungsgrenzen?
| Entgeltgruppe | Stufe 1 | Stufe 2 | Stufe 3 | Stufe 4 | Stufe 5 | Stufe 6 |
|---|---|---|---|---|---|---|
| E 15Ü | – | 7.149,93 € | 7.901,08 € | 8.612,70 € | 9.087,16 € | 9.197,81 € |
| E 15 | 5.827,86 € | 6.208,96 € | 6.634,05 € | 7.214,39 € | 7.811,37 € | 8.204,11 € |
| E 14 | 5.298,27 € | 5.643,35 € | 6.094,01 € | 6.594,12 € | 7.151,57 € | 7.551,78 € |
| E 13 | 4.901,11 € | 5.279,32 € | 5.709,87 € | 6.177,31 € | 6.727,38 € | 7.025,87 € |
| E 12 | 4.415,70 € | 4.850,91 € | 5.359,50 € | 5.923,82 € | 6.586,00 € | 6.900,18 € |
| E 11 | 4.269,64 € | 4.669,92 € | 5.046,03 € | 5.454,10 € | 6.012,56 € | 6.326,77 € |
Hinweis: Für die Einordnung sind vor allem die oberen Entgeltgruppen relevant. Die vollständige TVöD-VKA-Tabelle gilt vom 01.05.2026 bis 31.03.2027.
Welche Beschäftigten können von der Anhebung der Beitragsbemessungsgrenze betroffen sein?
| Entgeltgruppe / Stufe | 2026 Brutto | Einordnung |
|---|---|---|
| E 15Ü, Stufe 4–6 | 8.612,70–9.197,81 € | Über beiden BBG; grundsätzlich von KV/PV sowie RV/ALV betroffen |
| E 15Ü, Stufe 2–3 | 7.149,93–7.901,08 € | Über KV/PV-BBG, aber unter RV/ALV-BBG |
| E 15, Stufe 1–6 | 5.827,86–8.204,11 € | Über KV/PV-BBG; unter RV/ALV-BBG |
| E 14, Stufe 3–6 | 6.094,01–7.551,78 € | Über KV/PV-BBG; unter RV/ALV-BBG |
| E 13, Stufe 4–6 | 6.177,31–7.025,87 € | Über KV/PV-BBG; unter RV/ALV-BBG |
| E 12, Stufe 4–6 | 5.923,82–6.900,18 € | Über KV/PV-BBG; unter RV/ALV-BBG |
| E 11, Stufe 5–6 | 6.012,56–6.326,77 € | Über KV/PV-BBG; unter RV/ALV-BBG |
| E 10 und darunter | unter 5.812,50 € | Nach dieser Tabelle 2026 unter der KV/PV-BBG |
Was bedeutet das für die mögliche Mehrbelastung?
Die Größenordnung von rund 1.500 Euro zusätzlichen Sozialabgaben pro Jahr darf nicht pauschal einer bestimmten TVöD-Entgeltgruppe zugeordnet werden. Eine solche Zahl hängt von den zugrunde gelegten Beitragssätzen und weiteren Annahmen ab. Sie ist daher als Modellrechnung zu verstehen und nicht als fester Betrag, den Beschäftigte einer bestimmten Entgeltgruppe im Jahr 2027 tatsächlich zusätzlich zahlen müssen.
In der hier verwendeten TVöD-VKA-Tabelle sind E 15Ü Stufe 4 bis 6 die einzigen Tabellenwerte, die bereits 2026 sowohl über der Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung von 5.812,50 Euro als auch über der Beitragsbemessungsgrenze der Renten- und Arbeitslosenversicherung von 8.450 Euro liegen. Diese Beschäftigten können deshalb grundsätzlich von den Anhebungen in beiden Bereichen betroffen sein.
Bei E 15, E 14, E 13, E 12 und E 11 liegen nur bestimmte Stufen über der Kranken- und Pflegeversicherungs-BBG von 5.812,50 Euro. Diese Beschäftigten können durch die Anhebung dieser Grenze ebenfalls stärker belastet werden, erreichen mit den hier aufgeführten Tabellenentgelten jedoch nicht die RV-/ALV-Beitragsbemessungsgrenze von 8.450 Euro.
Wichtig: Die für 2027 genannten Beitragsbemessungsgrenzen von 6.375 Euro für Kranken- und Pflegeversicherung sowie 8.850 Euro für Renten- und Arbeitslosenversicherung stammen derzeit aus dem Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027. Der Entwurf wurde am 21.09.2026 veröffentlicht und muss noch das weitere Gesetzgebungsverfahren durchlaufen.
Quellen: Bundesministerium für Arbeit und Soziales (BMAS), Sozialversicherungsrechengrößen-Verordnung 2026 und Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027; TVöD-VKA-Entgelttabelle, gültig vom 01.05.2026 bis 31.03.2027. Stand: Oktober 2026.
KURZ GESAGT
Nein: Nicht jeder Arbeitnehmer muss 2027 rund 1.500 Euro mehr Sozialabgaben zahlen.
Ja: Für besonders gut verdienende Arbeitnehmer kann die zusätzliche Belastung durch höhere Beitragsbemessungsgrenzen und mögliche Beitragssatzänderungen in die Größenordnung von 1.500 Euro pro Jahr kommen.
Entscheidend: Die tatsächliche Belastung hängt vom Einkommen, den einzelnen Versicherungszweigen, den Beitragssätzen und den endgültig beschlossenen gesetzlichen Regelungen für 2027 ab.
Häufige Fragen zu den Sozialabgaben 2027
Wer muss 2027 besonders mit höheren Sozialabgaben rechnen?
Besonders betroffen sind Arbeitnehmer mit hohen Bruttoeinkommen. Je näher das Einkommen an den Beitragsbemessungsgrenzen liegt oder je deutlicher es diese überschreitet, desto stärker kann sich eine Anhebung der Grenzen auswirken.
Was passiert mit Arbeitnehmern, die nur 4.000 oder 5.000 Euro brutto verdienen?
Bei diesen Einkommen wirken sich die höheren Beitragsbemessungsgrenzen für Renten- und Arbeitslosenversicherung nicht unmittelbar aus, weil das Einkommen unterhalb der Grenzen liegt. Auch die für 2027 vorgesehene Beitragsbemessungsgrenze von 6.375 Euro in der Kranken- und Pflegeversicherung wird bei einem Einkommen von 5.000 Euro nicht erreicht.
Die individuelle Belastung kann sich allerdings durch Änderungen bei Beitragssätzen oder andere Rechengrößen verändern.
Warum können rund 129 Euro im Monat zusammenkommen?
Die mögliche Mehrbelastung von rund 129 Euro monatlich ergibt sich erst durch die Betrachtung mehrerer Versicherungszweige und bestimmter Annahmen.
Bei der Krankenversicherung steigt die Beitragsbemessungsgrenze von 5.812,50 Euro auf 6.375 Euro monatlich. Dadurch werden bei entsprechend hohen Einkommen monatlich 562,50 Euro zusätzlich für die Beitragsberechnung berücksichtigt.
Hinzu kommen mögliche zusätzliche Beiträge zur Renten- und Arbeitslosenversicherung, weil deren gemeinsame Beitragsbemessungsgrenze von 8.450 Euro auf 8.850 Euro monatlich steigen soll.
Auch die Pflegeversicherung kann die Belastung erhöhen. Hier steigt die Beitragsbemessungsgrenze ebenfalls auf 6.375 Euro. Für Kinderlose sieht der aktuelle Gesetzentwurf zusätzlich eine Anhebung des Zuschlags von 0,6 auf 0,9 Prozentpunkte vor.
Die genannten rund 129 Euro monatlich sind deshalb als mögliche zusätzliche Arbeitnehmerbelastung aus einer Modellrechnung zu verstehen und nicht als zusätzlicher Kranken- oder Pflegeversicherungsbeitrag.
Ist die Erhöhung der Sozialabgaben bereits endgültig beschlossen?
Nein. Die Rechengrößen für 2027 liegen im Referentenentwurf des BMAS vor, die entsprechende Verordnung ist aber zum Stand dieses Beitrags noch nicht endgültig verabschiedet.
Auch die geplante Änderung beim Pflegeversicherungsbeitrag für Kinderlose befindet sich noch im Gesetzgebungsverfahren. Das Bundeskabinett hat den Entwurf des Pflegeneuordnungsgesetzes am 30. September 2026 beschlossen. Damit beginnt das parlamentarische Verfahren; die vorgeschlagenen Änderungen gelten noch nicht endgültig als Gesetz.
Werden auch Arbeitgeber stärker belastet?
Ja. Da die meisten Sozialversicherungsbeiträge grundsätzlich gemeinsam von Arbeitnehmer und Arbeitgeber getragen werden, führen höhere beitragspflichtige Einkommen auch zu höheren Arbeitgeberbeiträgen. Die mögliche Gesamtmehrbelastung kann deshalb deutlich über dem Betrag liegen, der dem Arbeitnehmer allein vom Bruttogehalt abgezogen wird.
Kann die Belastung 2027 noch höher ausfallen?
Das ist grundsätzlich möglich, wenn zusätzlich zu den höheren Beitragsbemessungsgrenzen auch Beitragssätze einzelner Sozialversicherungen steigen. Solche Änderungen dürfen jedoch erst dann als feststehende Werte bezeichnet werden, wenn sie entsprechend beschlossen und rechtlich festgelegt sind.
Was ist der Unterschied zwischen Beitragsbemessungsgrenze und Versicherungspflichtgrenze?
Die Beitragsbemessungsgrenze bestimmt, bis zu welchem Einkommen Sozialversicherungsbeiträge berechnet werden. Die Versicherungspflichtgrenze beziehungsweise Jahresarbeitsentgeltgrenze ist dagegen insbesondere für die Versicherungspflicht in der gesetzlichen Krankenversicherung relevant.
Für 2027 sieht der BMAS-Entwurf eine allgemeine Jahresarbeitsentgeltgrenze von 7.012,50 Euro monatlich beziehungsweise 84.150 Euro jährlich vor. Diese Zahl darf nicht mit der Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung von 6.375 Euro monatlich verwechselt werden.
Stand der Angaben: 7. Oktober 2026.
Quellen: Bundesministerium für Arbeit und Soziales (BMAS), Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 vom 21.09.2026; BMAS, Rentenversicherungsbericht 2025; Bundesministerium für Gesundheit (BMG), Angaben zur Pflegeversicherung; Bundesregierung und BMG, Entwurf des Pflegeneuordnungsgesetzes vom 30.09.2026; Modellrechnung der Initiative Neue Soziale Marktwirtschaft (INSM) vom 23.09.2026.